会計ソフトを使っていても、「来月はいくら使っていいのか」までは、すぐに分からないことがあります。
僕も以前はそうでした。
法人の取引は会計ソフトに記録されています。
ちなみに、僕が使っているのは「freee会計」です。
この記事では、ここから「freee」と表記します。
freeeでは、法人の取引や銀行、カードの情報を確認できます。
それでも、会社と家庭を合わせて来月いくら出ていくのか、今ここで外注費を増やしてよいのか、13週間後に残高がいくらになるのかまでは、ひと目で判断できませんでした。
そこで今回、AIと一緒に「財務コックピット」を作りました。
これは新しい会計ソフトでも、freeeや税理士の代わりになるものでもありません。
すでにある財務情報を整理し、「今後いくら使ってよいか」を判断するための補助画面です。
財務情報はあるのに、判断できなかった
財務コックピットを作る前から、情報自体は存在していました。
- 法人の売上と経費はfreee
- 現在の残高は銀行口座
- 今後の引き落としはカード明細
- 家庭の支出は個人口座や家計の記録
- 税金や社会保険は通知書や予定表
- 融資返済は返済予定表
- 今後の投資予定は頭の中やメモ
問題は、情報がないことではありません。
必要な情報が別々の場所にあり、経営判断をするたびに集め直さなければいけないことでした。
例えば、銀行残高が300万円あるとします。
その数字だけを見ると、100万円くらい新しい施策へ使っても大丈夫に思えるかもしれません。
しかし、翌月にカードの引き落とし、税金、社会保険、外注費、役員報酬、融資返済が重なっていたら、実際に使える金額は大きく変わります。
財務で必要なのは現在の残高を知ることだけではなく、未来の支出を引いた後にどれだけ残るかを知ることです。
財務コックピットで見えるようにしたもの
今回作った財務コックピットでは、主に次の数字を確認できるようにしました。
- 家庭の固定費と変動費
- 会社の固定費と変動費
- 法人と家庭を合わせた毎月の外部流出
- 役員報酬を払った後に法人へ残る金額
- 融資資金の残りと、実際に使える金額
- 税金、社会保険、融資返済、カード引き落としの予定
- 13週間後の最低残高
- 外注費や広告費を増やせるか
- 12か月後までの残高シナリオ
ここで重要なのは、情報を細かく記録することではありません。
経営者が判断するときに、必要な数字をすぐ確認できることです。
「今、外注を一人増やしていいか」
「この広告費は払えるか」
「融資で入った資金を、どこまで投資へ回せるか」
「売上が今のままでも、3か月後まで安全か」
こうした問いに答えることが、財務コックピットの役割です。
freeeと財務コックピットは競合しない
財務管理の表を新しく作ると、二重管理になりやすいという問題があります。
freeeにも数字を入れる。
別の表にも同じ数字を入れる。
片方を更新したら、もう片方も直す。
これでは、管理作業が増えるだけです。
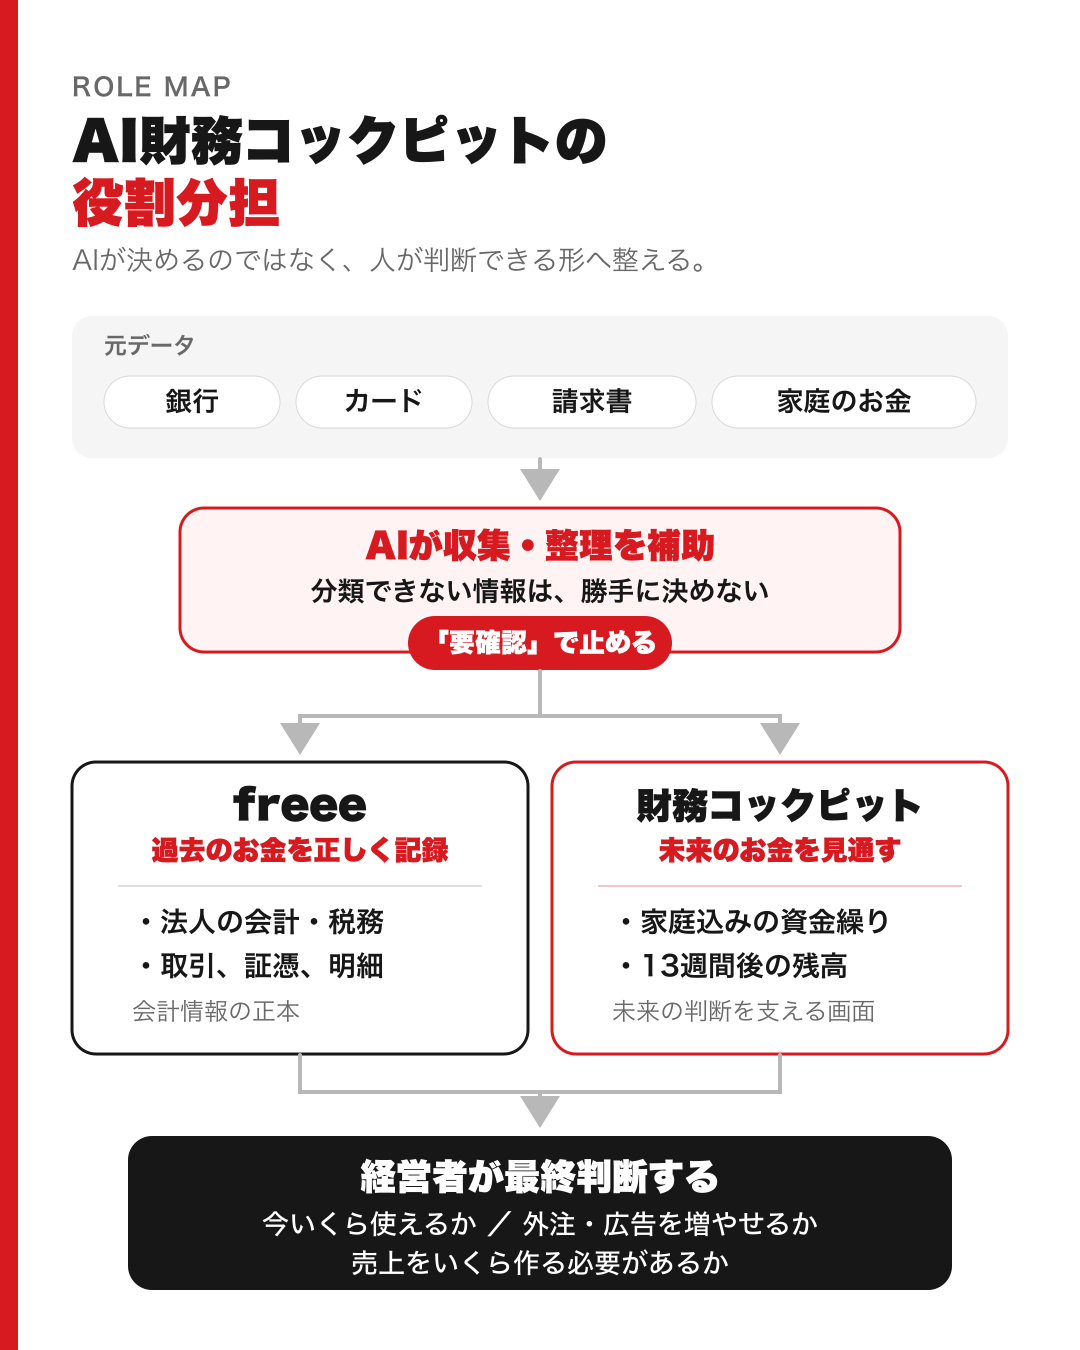
そこで、最初に役割を明確に分けました。
freeeで管理するもの
- 法人の売上と経費
- 勘定科目
- 税区分
- 口座やカードの明細
- 請求書と領収書
- 会計・税務上の正しさ
財務コックピットで管理するもの
- 家庭を含む資金繰り
- 今後の固定費と変動費
- 税金や社会保険の支払い予定
- 融資返済の予定
- 将来の投資シナリオ
- 13週間後、12か月後の残高予測
つまり、過去に発生した法人取引を正しく残すのがfreeeです。
freeeなどの数字を使い、未来の経営判断をするのが財務コックピットです。
同じものを二重に記録するのではなく、目的の違う情報だけを分けています。
AIに会計判断は任せない
AIを財務に使うと聞くと、「AIに経理や税務を全部任せるのか」と思うかもしれません。
しかし、今回の仕組みでは、AIに最終的な会計判断を任せていません。
AIへ任せるのは、主に次の仕事です。
- freeeや銀行明細から必要な数字を拾う
- スクリーンショットや請求書の内容を整理する
- 自然文で伝えた支払い予定を一覧化する
- 法人支出と家庭支出を分類する
- 不明な取引を「要確認」として残す
- 更新漏れや残高の不一致を見つける
- 支出予定を反映して将来残高を計算する
- 数字を経営者が判断しやすい言葉に変える
一方で、AIだけでは決めないこともあります。
- 勘定科目や税区分の最終判断
- 税務上の処理
- 融資資金の使途に関する判断
- 不明な入出金の断定
- 投資を実行する最終決定
分からない取引をAIが勝手に分類すると、表はきれいでも中身が間違っている状態になります。
だから、確信が持てないものは「要確認」として残します。
会計・税務上の判断は、freee、原本、必要に応じて税理士や金融機関へ戻す。
AIは決裁者ではなく、財務情報を整理する補佐役として使っています。
二重計上を防ぐルールが重要だった
財務の表を作る時に特に危険なのが、同じお金を二度数えることです。
例えば、クレジットカードで10万円を使った後、銀行口座からカード代10万円が引き落とされます。
この時、カード利用と銀行引き落としを両方とも新しい支出として数えると、20万円使ったように見えてしまいます。
口座間でお金を移動した時も同じです。
A銀行からB銀行へ100万円を移しただけなのに、A銀行の100万円を支出、B銀行の100万円を収入として扱えば、実態のない収支が生まれます。
そこで、財務コックピットでは次を区別しています。
- 実際の売上と支出
- 口座間の内部移動
- カードの利用
- カード代の引き落とし
- 帳簿上の残高
- 金融機関から取得した連携残高
- 実際に確認できる残高
AIを使えば集計は速くなります。
ただし、どの数字をどう扱うかというルールがなければ、間違った集計を高速で作るだけです。
プロンプトより先に、財務上の役割と判断ルールを決める必要があります。
13週間先を見る理由
財務コックピットでは、現在の残高だけでなく、13週間先までの資金繰りを見るようにしています。
1か月先だけでは、翌々月に来る大きな支払いを見落とすことがあります。
反対に、1年先だけを見ても、目の前のカード引き落としや税金の支払いには対応しにくくなります。
13週間であれば、約3か月先までの入出金を週単位で確認できます。
例えば、今の残高が十分に見えても、8週間後に税金、10週間後に年払いのサービス、12週間後に大きな外注費が予定されているかもしれません。
その未来まで見たうえで、最低残高がいくらになるかを確認する。
すると、「口座にあるお金」と「安心して使えるお金」を分けられます。
財務コックピットを作る5つの手順
自分でも同じような管理画面を作るなら、次の順番で進めます。
1 正本を決める
法人の会計・税務はfreeeなどの会計ソフト、銀行の元明細は金融機関、家計や将来予定は別の管理画面というように、何をどこで管理するかを先に決めます。
2 毎月の固定支出を出す
会社と家庭を分けて、毎月ほぼ確実に出ていくお金を一覧にします。
3 不定期の支出予定を入れる
税金、社会保険、融資返済、カード引き落とし、年払い、投資予定などを、支払予定日と一緒に入れます。
4 13週間の残高を計算する
現在残高に入金予定を足し、支出予定を引いて、週ごとの最低残高を確認します。
5 経営判断の問いを置く
単に残高を表示するだけでなく、次の問いに答えられる形にします。
- 今月いくらまで使えるか
- 売上の入金が予定より遅れたら、いつ危険になるか
- 外注費を増やしても最低残高を守れるか
- どの入金を早める必要があるか
ここまでできて、数字が経営判断に変わります。
AI活用は、仕事を丸投げすることではない
AI活用というと、文章作成や画像生成が注目されがちです。
でも、一人経営者にとって本当に大きいのは、頭の中に散らばった情報を整理し、判断できる状態へ変えることだと僕は考えています。
財務の専門家でなくても、AIと一緒に情報を整理することはできます。
ただし、AIに「財務を管理して」と頼むだけではうまくいきません。
- 何を正本にするか
- 何をAIへ任せるか
- 何を人が確認するか
- どの数字を経営判断に使うか
- 分からない時にどう止めるか
この設計が必要です。
僕が作った財務コックピットも、豪華な財務システムではありません。
会計ソフトを置き換えるものでもありません。
散らばっていた情報を必要最小限にまとめ、「今後いくら使ってよいか」を判断するための薄い管理画面です。
AIの価値は、何でも自動化することではありません。
自分一人では後回しにしていた整理を進め、数字を見ながら次の一手を考えられる状態を作ることにあります。
今回の財務コックピットは、そのためにAIを使った実例です。
AIを、自分の仕事で使える仕組みにしたい方へ
「AIを使ってみたいけれど、何から整えればいいか分からない」
「文章作成だけでなく、情報整理や経営判断にもAIを活かしたい」
「自分の仕事に合うAI活用を、実際に手を動かしながら身につけたい」
このように感じている方には、僕が実践している仕事環境の作り方を学べるAI実践プログラムを用意しています。
ツールの操作方法だけを覚える講座ではありません。
自分の業務を整理し、AIへ任せる仕事と自分で判断する仕事を分け、日々の仕事が実際に回る仕組みを作っていきます。
今回紹介した財務コックピットのように、自分の仕事や判断にAIを組み込みたい方は、こちらから詳細をご覧ください。