売上が入っていて、会計ソフトにも取引は記録されている。
それでも「来月はいくら使っていいのか」と聞かれると、すぐには答えられない。
以前の僕は、まさにそんな状態でした。
法人の売上や経費は会計ソフトで確認できます。
ちなみに、僕が使っているのは「freee会計」です。
この記事では、ここから「freee」と表記します。
freeeを開けば法人の取引を確認でき、銀行口座にもお金はあります。
けれど、家庭の生活費は別で動き、カードで使ったお金は翌月に引き落とされます。
さらに、税金、社会保険、融資返済、外注費など、これから支払うお金もあります。
情報がないわけではありませんでした。
むしろ、必要な情報はそれぞれの場所にありました。
ただ、それらがつながっていなかったため、「結局、今後いくら使えるのか」が分からなかったのです。
毎月80万円前後が出ていくと気づいた
ある時、家庭の生活費と会社の固定費を改めて整理しました。
すると僕の場合、法人と家庭を合わせて、毎月80万円前後のお金が出ていくことが分かりました。
もちろん、すべてが無駄遣いというわけではありません。
家族と生活するためのお金もあれば、事業を続けるためのシステム代、仕事を手伝ってもらうための外注費、売上を伸ばすための投資もあります。
どれも、それぞれ理由のある支出です。
しかし、理由のある支出でも、全体像が見えていなければ判断を誤ります。
口座に数百万円入っているのを見て、「まだ余裕がある」と思う。
ところが、その後にはカードの引き落とし、税金、社会保険、外注費が控えている。
残高だけを見ていると、実際よりも使えるお金が多く見えてしまうのです。
僕のお金の問題は、単純な売上不足だけではありませんでした。
会社と家庭、現在と未来、会計記録と経営判断が、バラバラになっていたことが大きな問題でした。
ここからは、僕がその状態をどう整理したのか、5つのステップに分けて紹介します。
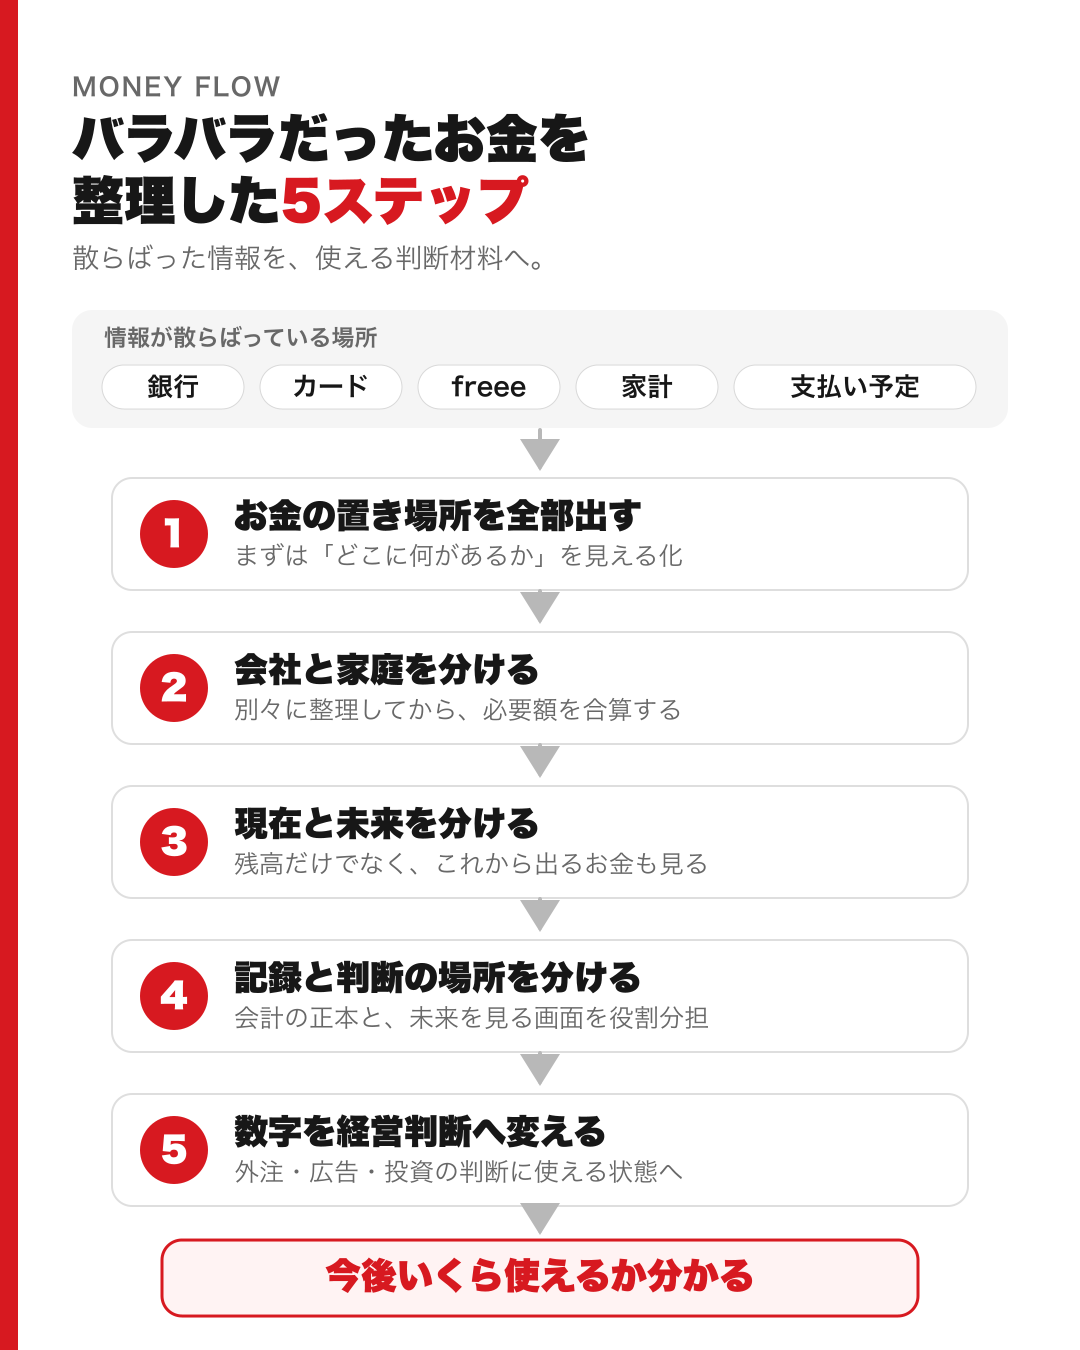
ステップ1 お金が置かれている場所を全部出す
最初にやったのは、細かな節約ではありません。
お金がどこに置かれ、どこから出ていくのかを洗い出すことでした。
例えば、次のようなものです。
- 法人名義の銀行口座
- 個人名義の銀行口座
- 法人カードと個人カード
- freeeに登録されている取引
- 家庭の固定費
- 会社の固定費
- 融資で入ったお金
- 今後支払う税金や社会保険
- 毎月の融資返済
- 売上として入ってくる予定のお金
この時点では、きれいに分類できなくても構いません。
重要なのは、「どこに何があるか分からない」という状態を終わらせることです。
僕の場合も、銀行口座、カード、freee、頭の中の予定に情報が分散していました。
まず全部を同じテーブルに載せると、何が分かっていて、何がまだ分からないのかが見えるようになります。
ステップ2 会社のお金と家庭のお金を分ける
次に、会社と家庭のお金を分けました。
法人を経営していると、会社から自分へ役員報酬を払い、そこから家庭の生活費を支払います。
会計上は別でも、経営者本人の暮らしという視点ではつながっています。
会社にお金があっても、家庭側で生活費が足りなければ安心できません。
反対に、家庭の支出だけを見ても、会社で税金や外注費の支払いが控えていたら安全とは言えません。
そこで、いったん次の二つに分けました。
- 会社のお金:事業固定費、外注費、広告費、システム費、税金、社会保険、融資返済など
- 家庭のお金:住居費、食費、光熱費、教育費、家族との時間に使うお金など
分ける理由は、会社と家庭を切り離すためではありません。
それぞれの必要額を把握したうえで、最後に合算するためです。
会社で毎月いくら出ていくのか。
家庭で毎月いくら必要なのか。
その両方を維持するには、法人にどれだけの売上と利益が必要なのか。
ここまでつながって、初めて現実的な目標売上を考えられます。
ステップ3 現在の残高と未来の支出を分ける
口座残高を見るだけでは、資金繰りは分かりません。
例えば、今日の残高が300万円あったとしても、来月以降に次の支払いが予定されているかもしれません。
- クレジットカードの引き落とし
- 税金と社会保険
- 外注費
- 役員報酬
- 融資返済
- 年払いのサービスや更新費用
- 新しく始める施策への投資
これらを引いた後に、いくら残るのかを見る必要があります。
そこで僕は、今あるお金と、これから出入りするお金を分けました。
freeeは、すでに発生した法人取引を会計・税務の視点から正しく管理する場所です。
一方、経営判断には、まだ取引として確定していなくても、これから出ていく可能性が高いお金まで必要になります。
過去の記録だけではなく、13週間後や12か月後まで見て、残高がどう動くのかを確認する。
この視点を入れたことで、「今ある残高」と「今使ってよい金額」を分けて考えられるようになりました。
ステップ4 記録する場所と判断する場所を分ける
最初は、一つのツールですべてを管理しようとしていました。
しかし、会計ソフトと経営判断の管理画面は、そもそも役割が違います。
freeeで大切なのは、法人の取引、勘定科目、税区分、請求書、領収書などを正しく管理することです。
一方、僕が知りたかったのは次のようなことでした。
- 来月、会社と家庭を合わせていくら出ていくか
- 今、外注費を増やしても大丈夫か
- 融資で入ったお金を、どこまで使ってよいか
- 税金が重なる月に資金が足りなくならないか
- 13週間後の最低残高はいくらになるか
これらは、帳簿を正しくつけるだけでは答えにくい問いです。
そこで、情報の役割を次のように分けました。
- 会計・税務の正本はfreee
- 未来の資金繰りと経営判断は財務コックピット
- 銀行やカードの元データは金融機関
- 情報の整理と更新補助はAI
全部を新しい表へ移すのではありません。
すでに正しく管理できている情報は、その場所を正本として残します。
そのうえで、判断に必要な数字だけを薄い管理画面に集めることで、二重管理を増やさずに済みました。
ステップ5 毎月の数字を経営判断へ変える
最後にやったのが、数字を見て終わらない仕組みを作ることです。
財務を整理する目的は、きれいな表を作ることではありません。
例えば、次のような判断ができる状態を作ります。
- 今月、外注を増やしてよいか
- 広告費をいくらまで使えるか
- 新しい機材やシステムを購入してよいか
- 売上をあといくら増やす必要があるか
- 商品単価を見直す必要があるか
- 固定費を減らすべきか
- 入金を早めるべき案件はどれか
僕の場合、家庭と会社を合わせた毎月の外部流出が見えたことで、必要な売上の感覚も変わりました。
月商100万円という数字を達成していても、毎月80万円前後が出ていくなら、税金や将来の投資に備える余裕は大きくありません。
逆に、必要な金額が分かれば、ただ不安になる必要もありません。
「今月あといくら必要なのか」
「何件の契約があれば届くのか」
「どの支出なら増やしてよいのか」
こうして、お金への漠然とした不安を、具体的な経営判断へ変えられるようになります。
お金の整理は、節約の話ではない
お金を整理すると聞くと、家計簿や節約を想像する人が多いかもしれません。
でも、僕が今回やったのは、支出を片っ端から削ることではありません。
家族との時間にお金を使いたい。
事業を成長させるために外注も使いたい。
新しい挑戦にも投資したい。
そのうえで、会社にもお金を残したい。
守りたい生活を守りながら、事業へどこまで投資できるかを判断するための整理です。
これらを全部実現するには、気合いではなく数字が必要になります。
ただ、銀行、カード、会計ソフト、家計、将来予定に散らばった情報を、人間が毎回手作業で集めるのは大変です。
そこで僕は、AIに財務判断を丸投げするのではなく、必要な情報を整理し、経営判断を助けてもらう「財務コックピット」を作りました。
次の記事では、freee、銀行明細、家庭の支出、将来の支払い予定をどう分け、AIと一緒に「今いくら使ってよいか」を判断できる状態にしたのかを解説します。
AIと作った財務コックピット|会計ソフトだけでは見えない未来のお金を管理する方法
まずは、お金の計算を整えるところから始めてみてください
仕組みやツールを導入する前に必要なのは、自分と家族がこれからどのように暮らしたいのか、そのためにいくら必要なのかを把握することです。
僕自身が使っているライフプランニングシートを使いながら、家庭で必要なお金、事業を続けるためのお金、これから残していきたいお金を一緒に整理するサポートも行っています。
「自分も一度、お金の流れを整えたい」
「必要な売上や生活費をきちんと計算したい」
「今後の人生も含めてライフプランニングをしたい」
このように感じている方は、お申し込みフォームから個別相談へお申し込みください。
数字を責めたり、単純に支出を減らしたりするための相談ではありません。
守りたい生活と事業を両立するために、これから必要なお金を一緒に整理していきます。
こうしたサポートも行っていますので、必要な方はぜひご活用ください。
